

法人ギフトの予算は、年度の総額だけではありません。誰が、どの対象者のために、どの法人または原価部門の負担で、どの承認を経て支出できるのかを定める運用上の約束です。さらに、確保額が発注、請求、実績、証跡へどのように変わるかまで決めて初めて、現場の速さと財務統制を両立できます。
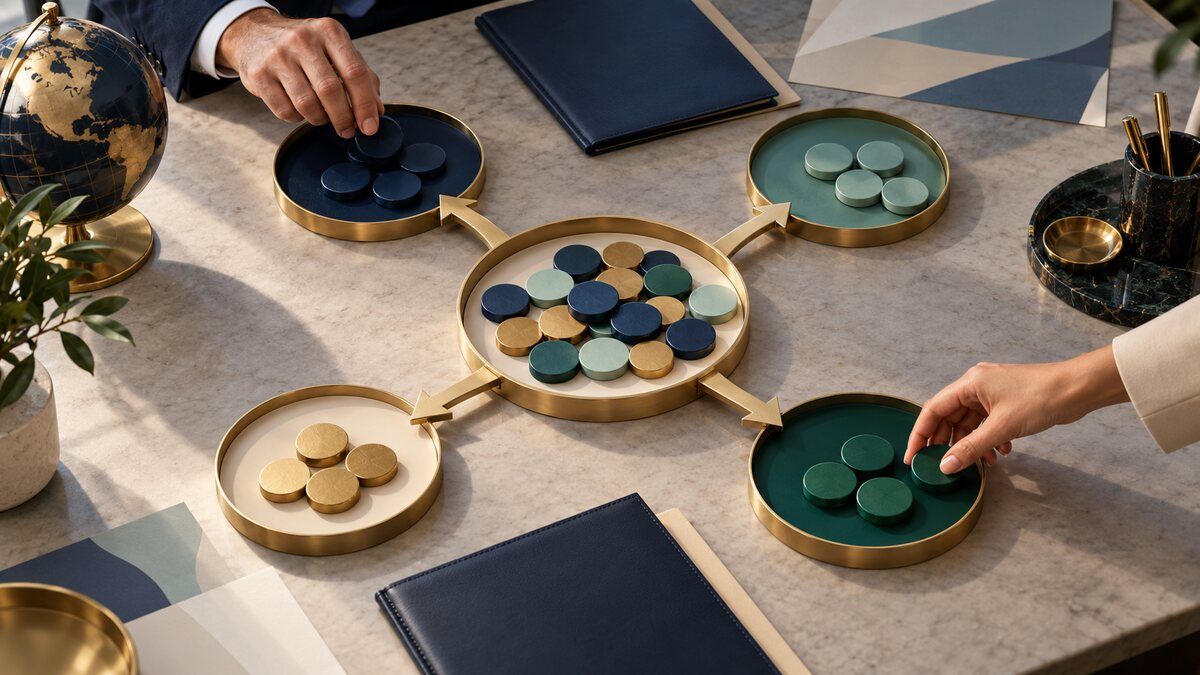
中央プールは全社統制を保ち、分かれたトレーは各部門の責任、上限、照合状態を見えるようにします。
本稿では五つの資金方式、需要から作る配分式、確保から締めまでの統制、原価部門と社内振替、為替余裕枠、障害時の復旧を説明します。数値例はすべて仮定であり、顧客実績ではありません。また、会計、税務、給与、法務上の結論でもありません。収益認識、返金、未請求財産、従業員給付、関係会社間取引は、自社の財務部門と各地域の専門家が判断してください。
道具より先に予算対象を定義する
最初に決めるべきことは、残高が何を意味するかです。経営承認済みの年間枠、部門上限、前払残高、施策の確保額、発行済み報奨、履行済み注文は別の対象です。一つの数字にまとめると、利用可能額を過大に示し、撤回できない負担を過小に見せ、予測も不正確になります。
少なくとも六つの状態を設けます。承認枠は期間中の最大許容額、配分済みは部門、国、施策、責任者に割り当てた部分、確保済みは承認済みだが発注が完了していない部分です。拘束済みは購入済みのデジタル報奨や生産開始済みの特注品など、自由に戻せない価値です。消化済みは社内方針上、履行または請求が確認された額、解放済みは中止や期限切れで利用可能枠へ戻った額です。
各状態には、発生条件、責任者、時刻、元記録、取消条件を定めます。名簿を審査用に登録しただけなら確保であり、拘束ではないかもしれません。特注品の量産承認は出荷前でも拘束を生むことがあります。デジタル報奨は受取人が使っていなくても、発行時点で返金不能になる場合があります。境界は契約と社内方針に従い、担当者の推測で決めません。
年間枠をギフト額面の合計だけで作ることも避けます。報奨または商品、名入れ、梱包、保管、出荷作業、送料、関税、間接税、決済費、基盤費、導入、支援、承認済み例外余裕まで分けて積み上げます。Giftpack の公式料金ページには、予算統制、柔軟な残高、費用報告、原価部門参照などが示され、送料、関税、税、決済費、返金条件は提案書や注文条件で明示すべきことも説明されています。実際の処理は当該契約で確認し、公開ページの記載を帳簿規則として流用しないでください。
五つの資金方式を意図的に選ぶ
万能な方式はありません。権限、需要の予測可能性、必要な速度、法人構造、現地データの信頼度で選びます。
| 資金方式 | 適した場面 | 主な強み | 主な危険 | 最低限の統制 |
|---|---|---|---|---|
| 中央資金 | 資格と体験を統一する全社施策 | 購買力と方針の一貫性 | 地域の過大申請または未消化 | 国別と施策別の副上限 |
| 原価部門配分 | 部門が需要と成果を所有 | 説明責任が明確 | 購買分散と体験差 | 共通品目と承認規則 |
| 混合プール | 全社基準と現地施策の併用 | 一貫性と裁量の両立 | 中央と現地の負担境界が曖昧 | 負担表と優先規則 |
| 行事別資金 | 発表、会議、周年、短期施策 | 期間と効果を区切りやすい | 繁忙期集中と直前変更 | 確保期限と変更締切 |
| 対象群別資金 | 従業員階層、顧客区分、接点段階 | 支出と対象戦略を接続 | 資格の重複 | 一意な受取人識別子と競合規則 |
資金方式の比較。選択はシステムの初期設定ではなく、意思決定権と証拠の質に合わせます。
中央資金は、資格と体験を揃える施策に向きます。ただし一地域が全額を使わないよう副上限が必要です。原価部門配分は、部門が信頼できる予測を作り成果にも責任を持つ場合に適します。共通のデータ定義がなければ、財務に届く報告は比較できません。
大企業では混合プールが実用的です。中央は基盤、基本表彰、共通支援を負担し、現地は追加のギフト価値、特別商品、現地税費、急送を負担します。同じ費用を中央と現地のどちらにも付けられる場合、どちらを先に使うかという優先規則を書きます。規則がなければ、分類問題は締めまで先送りされます。
行事別資金は中止と繰延べを見えるようにします。対象群別資金は体系的な体験設計に有効ですが、同じ人が複数群に入ることを承認前に検知しなければなりません。周年、業績表彰、地域行事が同月に重なる場合、履行後ではなく申請時に重複を示します。
需要要因から年間枠を組み立てる
前年総額に一定率を足すだけではなく、施策群ごとに対象人数、参加率、ギフト価値帯、国構成、履行方法、時期を予測します。固定費と危険余裕は別の行にします。
実務的な式は次の通りです。
予想変動費=対象人数×予想参加率×予想ギフト価値+予想履行費と税費
その後、基盤や導入などの固定費と、為替、住所修正、再送、通関差、承認済み例外の余裕を加えます。余裕をギフト価値の中へ隠すと、施策責任者は全額を受取人価値へ使えると誤解します。
基本、低位、高位の三つの想定を作ります。基本想定は最も可能性の高い人数と請求率、低位は中止や参加不足、高位は広範な参加、高コスト地域、直前追加を試します。高位想定はそのまま予算要求ではありません。どの条件で再配分、範囲縮小、追加承認が必要になるかを示すためのものです。
総額だけでなく時期も重要です。年間内に収まっていても、拘束が一か月へ集中すれば、現金または供給能力の問題になります。申請日、承認日、生産または発行日、請求予定日、支払予定日を並べます。特注品はデジタル招待より早く資金を拘束し、国際送料や関税は初回注文より後に現れることがあります。
各予測行に責任者と根拠等級を付けます。確定した従業員数と契約済み行事日は高い信頼度、検討中の施策と推定請求率は低い信頼度です。等級は余裕額と更新頻度へ反映し、備考だけで終わらせません。
隣接統制も接続します。法人ギフト料金と総費用の解説で費用項目を洗い出し、承認手順の解説で金額上限を決裁権へ変換し、効果測定の枠組みで継続投資の根拠を作ります。
原価部門と社内振替を開始前に設計する
各取引には、法人、事業部、原価部門、施策、国、通貨、責任者、承認参照、対象群、期間を最低限保持します。案件、顧客、行事コードは、実際に報告や負担判断を変える場合だけ追加します。
財務または調達運用が管理する対応表を作ります。各原価部門には有効日、終了日、責任者、承認者、利用可能な施策種類、基準通貨、代替規則が必要です。無効または対応不能なコードは承認前に拒否します。自由記入のコードは負担先不明の支出を作り、締めを遅らせます。
社内振替は三つの問いに分けます。何を配分するのか。ギフト価値、履行、税、基盤費、または総額でしょうか。何を基準にするのか。実発注、対象人数、配送完了、請求、固定比率でしょうか。いつ計上するのか。確保、拘束、請求、締めのどの時点でしょうか。
配分基準は観察でき、別の担当者が再現できなければなりません。中央が四半期の基盤費を払うなら、活動中の受取人数または施策件数で分けられます。一方、国別履行費の差が大きい場合に人数だけで分けると、低コスト地域が高コスト経路を補助し、予測課題も隠れます。承認時は一人当たり総額で見積もり、締め時は必要に応じ実績で調整します。
関係会社間の負担は追加確認が必要です。一法人が払い、別法人が受取人を雇用または顧客を所有する場合、移転価格、税、請求、文書の論点が生じ得ます。運用手順は事実を保存して資格ある財務と法務の責任者へ渡し、会計処理そのものを決めないようにします。
申請者が理解できる負担表を公開します。仮定例として、中央人事は基盤と基本表彰、部門は追加ギフト価値、中央運用は標準支援、依頼部門は急送と例外再送、現地法人は方針に基づく現地税費を負担します。これは統治例であり、普遍的な答えではありません。
為替を予言せずに管理する
各資金流に計画通貨、取引通貨、報告通貨を定め、計画、確保、請求、差異報告で使うレートの出所と日付を記録します。IFRS Foundation の IAS 21 公式解説は、外貨取引でどの為替レートを用い、変動の影響をどう報告するかが主要論点だと説明しています。準拠した処理は自社財務が決め、ギフト運用は元通貨、日付、レート、根拠文書を残します。
元通貨を上書きしません。元金額と通貨、計画レート、計画通貨換算額、取引額、請求額、差異を保存します。これにより、価格、数量、配送先構成、為替の変化を分けられます。
通貨と期間ごとに運用余裕を設けます。同じ通貨で資金と請求が完結する短期施策なら小さくてよい場合があります。半年の世界施策で通貨変動、国構成、越境決済に不確実性があれば、より大きな余裕が必要です。余裕には額または率、責任者、見直し日、解放条件を付けます。
承認にはレート帯を使います。予想総額が承認帯内なら進行、警戒線を越えたら価値、時期、配送経路、追加枠を検討し、停止線を越えたら指定承認者が決めます。担当者に将来の相場を当てさせるより実行可能です。
通貨交換または支払経路が使えないとき、自動で代替しません。影響対象、代替案、価格差、法人経路、受取人影響を保存し、財務と施策責任者の承認後に再開します。
確保から締めまでの統制循環を動かす
統制循環は方針文ではなく、次の作業として実行します。
-
**需要申請:**目的、対象群、国、時期、価値帯、原価部門、成功指標を提出します。
-
**見積り:**総額範囲と不確実性を示し、商品や報奨の供給を確認します。
-
**承認:**金額、例外種類、地域、慎重な扱いを要する対象で経路を分けます。
-
**確保:**正しい予算に額を押さえ、期限と責任者を付けます。
-
**拘束:**契約、報奨発行、生産開始など取り消せない事象で記録します。
-
**実績:**注文、配送、請求、関税、税、費用、値引き、中止を配分鍵付きで取り込みます。
-
**差異確認:**レート、数量、構成、時期、価格、例外を説明します。
-
**再予測:**期限切れ確保を解放し、承認済み資金または残り範囲を調整します。
-
**締め:**照合し、未解決例外へ責任者と期限を付け、証跡を保存します。
各段階に処理期限を設けます。承認者の不在で施策が止まり続けないよう、代理、上申、緊急承認を定義します。変更締切も決め、締切後の人数、住所、価値、配送先変更が急送費や再承認を生むことを明示します。
月次統制表には、承認、配分、確保、拘束、消化、解放、請求、完了見込みを載せます。施策、国、原価部門、通貨、原因で差異を表示します。「支出済み」一列では、真の超過か、古い確保が残っているだけかを判断できません。
締め証跡には、承認申請、配分鍵、注文または報奨発行、個人情報方針に沿った配送証拠、請求書と値引き、レート記録、例外承認、照合結果を含めます。受取人情報へのアクセスを制限し、方針と法令が必要とする範囲だけ保持します。
仮定事例一:世界規模の従業員表彰
四地域に五千人の対象従業員がおり、年間六十万米ドル相当の仮定枠を承認した会社を考えます。共通の表彰体験を維持しながら、現地人事が時期と対象事情を所有します。
基盤と基本報奨価値は中央資金です。対象人数、予想参加率、配送先費用指数で副上限を割り当て、中央に少額の例外余裕を残します。現地人事は副上限を超えられませんが、共通方針内で時期を選べます。標準配送は中央、現地固有の追加税費と急送は財務確認後に現地原価部門へ付けます。
基本予測は参加率七割とし、報奨価値と履行費を分けます。四半期ごとに人数、国構成、予定施策を更新します。名簿または施策日が四十五日以内に確定しなければ、確保は中央プールへ戻し、現地へ自動的に残しません。
第一の判断は、甲地域の周年施策が四半期上限を一万八千米ドル相当超えるが、年間配分内には収まる場合です。現金時期、他の予定、高位予測を確認し、耐えられるなら年間枠を増やさず四半期配分を組み替えます。改訂予測、承認、新しい期限を証拠にします。
第二の判断は、乙地域の配送先が高コスト経路へ変わり、一万二千米ドル相当の超過を予測した場合です。全員のギフト価値を下げる、価値を保って非緊急対象を遅らせる、中央例外余裕を使うという三案を比較します。公平性と時期で選び、対象者への影響と残余裕を記録します。
受入条件は、無効な原価部門がないこと、全施策に承認責任者がいること、確保期間が上限内であること、予測差異が許容内であること、例外余裕の利用が文書化されること、請求総額を履行と値引きに照合できることです。
仮定事例二:地域別顧客成功施策の社内振替
北米、欧州、アジア太平洋で更新や推奨を目的とするギフトを行う顧客成功部門を考えます。中央運用が基盤契約を持ちますが、地域は顧客戦略を所有し、ギフト、履行、国固有の追加費用を負担します。
混合プールを採用し、中央は年間基盤費と標準支援、地域は四半期上限内の実ギフト費と履行費を負担します。開始前に総額範囲を示し、地域責任者が負担見込みを理解します。実際の振替は招待作成時ではなく、請求照合後です。
第一の判断は、欧州が住所収集後、報奨発行前に施策を中止した場合です。確保額は解放できますが、返金不能な設計または処理費は、承認で費用を発生させた欧州が負担します。解放額、残存費、個人情報削除作業を分けて記録します。
第二の判断は、組織再編でアジア太平洋の原価部門が孤立した場合です。そのコードでの新規施策を止め、財務が日付付き承認で未決拘束を後継部門へ対応付けます。過去記録を黙って変更せず、旧取引は元コードを保持し、報告層で承認済み対応を示します。
月末に中央が請求、値引き、報奨発行、配送実績を照合し、地域責任者が重要差異を確認します。財務は合意基準で振替し、照合ファイルを保存します。受入条件は、元記録から配分を再現できること、無効部門へ新規負担がないこと、閾値超過差異に責任者と解決日があることです。
予算を壊す失敗へ復旧経路を用意する
超過では、まずデータ品質を確かめ、数量、価格、構成、レート、例外の原因を分け、任意追加を止めます。その後に再配分、範囲縮小、延期、追加承認を選びます。責任者の同意なく便利なコードへ移してはいけません。
孤立した原価部門では新しい確保を止め、履歴は残します。財務へ上申し、後継対応と有効日を記録し、未決拘束を照合します。黙った置換は監査可能性を失わせます。
為替急変では残余曝露と承認帯を比較し、通貨と時期で再予測します。価値調整、余裕利用、経路変更、停止を選び、元の計画レートを書き換えません。
施策中止では、解放可能額、拘束済み額、削除すべき受取人情報、予想値引きを分けます。値引きは財務方針に沿って別に追跡し、再利用可能と確認されるまで利用可能額へ足しません。
長期滞留拘束は期限切れ確保と違います。確保は規則で解放できても、拘束には購入済み報奨、生産、契約責任があり得ます。原条件、受取人状態、期限、回収案を調達と財務へ上申します。
運用受入試験では、承認閾値、無効コード拒否、確保期限、重複対象検知、通貨項目保持、一部中止の解放、値引きの二重計上防止、締め報告と元文書の一致をサンプルで確かめます。
九十日で運用可能な仕組みに移す
最初の十五日は定義期間です。財務が人事、営業支援、調達、情報管理、個人情報管理を集め、既存施策、支払法人、原価部門、通貨、供給者を一覧化します。「支出」という語が承認、発注、出荷、支払のどれを指すかを揃えます。成果物は状態辞書、データ責任者、承認線、不可逆事象、最低証跡です。
十六日目から三十五日目はデータ整備です。自由入力の原価部門を止め、有効コードへ責任者、有効日、終了日、基準通貨を付けます。責任者不明のコードは隔離し、推測で埋めません。過去データが不足する場合は「不明」と補正担当を示し、空欄で危険を隠しません。
三十六日目から六十日目は並行試行です。従業員施策と顧客施策を一つずつ選び、通常承認、超過、中止、一部履行、値引き、為替変動、無効コード、承認者不在を試します。期待結果、実結果、差、修正責任者を記録します。画面が動くだけでなく、確保、拘束、実績、元文書が一件ずつ一致して初めて合格です。
六十一日目から七十五日目は統制確認です。財務が月次照合を再実行し、調達が注文と契約事象を確認し、個人情報責任者が権限と削除を点検します。連携失敗が警告され、黙って欠落しないことも確かめます。施策責任者は管理者へ頼らず、利用可能額、期限、例外を確認できる必要があります。
七十六日目から九十日目は制御された本稼働です。訓練済みでデータが整った部門から開放し、最初の二週間は孤立取引と連携失敗を毎日点検します。初回締め後にのみ自動承認範囲を広げます。採用率だけでなく、無権限支出がないこと、期限解放、差異分類、配分再現、証跡探索時間を受入条件にします。
主供給者停止、急激な為替変動、承認者不在が同時に起きる机上訓練も行います。影響する確保と拘束を特定し、新規支出を止め、代理承認と代替経路を評価します。警告が正しい人へ届くか、状態を再構築できるか、再開権限が明確かを確認し、文書だけ存在して実行できない規則を見つけます。
本稼働後は、制度責任者が毎月、追加コード、停止規則、重要例外、未解決危険を短い変更記録として公開します。四半期ごとに承認待ち時間、差戻し理由、例外余裕の利用率、確保の平均経過日数、予測誤差、再送率を確認し、閾値が低すぎて渋滞を作っていないか、高すぎて異常を見逃していないかを判断します。規則を変えるときは、理由、適用範囲、有効日を記録し、過去の判断を説明できるよう旧版も保管します。
また、システム管理者と制度責任者を分けます。管理者は権限や連携を設定できますが、単独で財務規則を決めてはいけません。方針変更時には、利用者教育、試験例、報告定義も同時に更新し、申請画面だけ新しく、月次照合は旧い論理のままという不一致を防ぎます。
新しい部門を追加するときも同じ受入試験を繰り返し、例外だからと統制を省略しないことが、長期的な信頼性を守ります。
資金用途を決め、証拠を長く使える形にする
優れた予算方式は、資金が動く前に意思決定権を明らかにします。共通方針、購買力、一貫した証跡に価値がある部分は中央化し、現地需要と成果に依存する部分は委譲します。混合方式では、中央と現地の境界と負担規則を、申請者と審査者が同じ結論へ至るほど明確にします。
開始前に、状態定義、配分基準、負担表、為替方法、承認閾値、確保期限、例外余裕、締め日程、証拠責任者を承認します。運用中は支払済み請求だけでなく完了見込みを見ます。締めでは、重要な資金移動を再構築できる証跡を残し、不要な受取人情報を保持しません。
Giftpack は実行基盤であり、企業の会計士、税務顧問、給与部門、個人情報責任者、雇用判断者の代わりではありません。財務、法務、調達、人事、施策責任者が方針を決めた後、Giftpack の予算統制、柔軟な残高、承認支援、照合用データは、統制された世界規模のギフト運用を実装する手段になります。