
企業ギフトは、品物を選ぶ前に運営方式を決めなければ破綻しやすくなります。中央基盤、地域の供給事業者、従業員による立替精算、自社在庫は、いずれも贈り物を届けられます。しかし、権限、費用、受取人情報、在庫危険、復旧作業を誰が負うかは大きく異なります。問うべきなのは「どれが最良か」ではなく、「余分な固定作業を増やさず、必要な統制を実現する組合せはどれか」です。
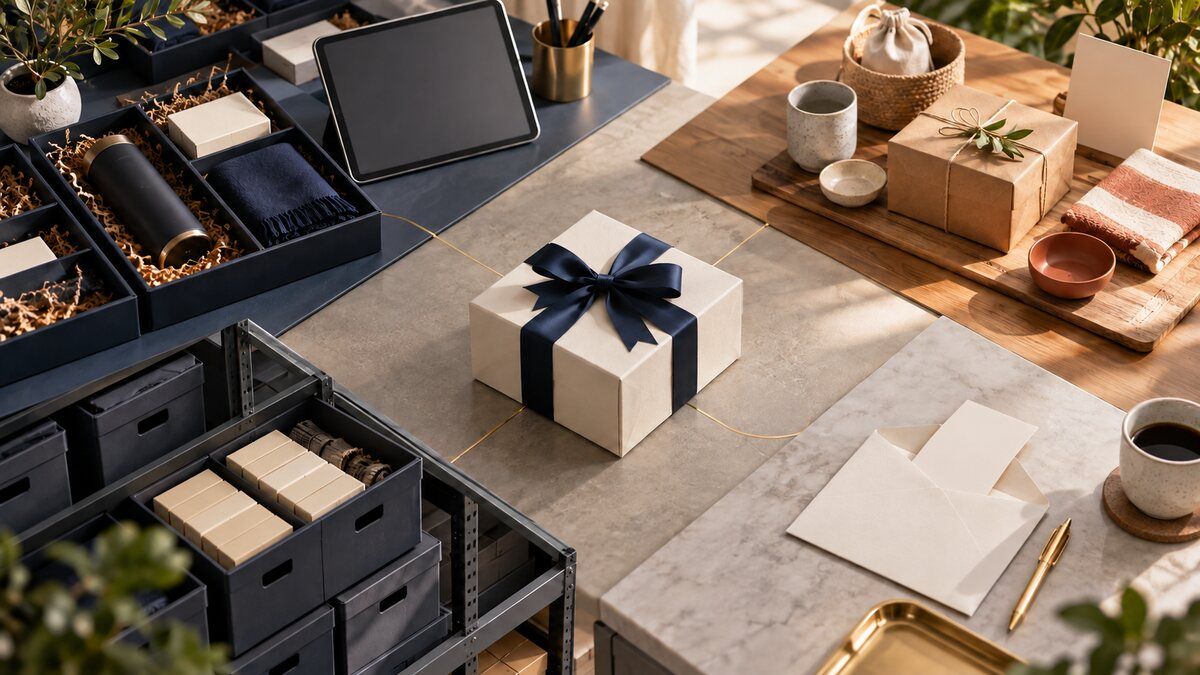
図一:中央調整、地域調達、立替精算、自社在庫という四方式を同じ作業空間で表した場面。
本稿は、統制、速度、総費用、受取人情報、品ぞろえ、国際対応、証跡、障害復旧で四方式を比較します。並び順は中央化の程度であり、順位ではありません。公開情報と公式リンクは二〇二六年九月二十一日に確認しました。実際の国、価格、税務、サービス、法的責任は契約前に直接確認してください。
比較の前に意思決定を定義する
ギフトの運営方式は少なくとも七つの問いに答えます。誰が依頼できるか。誰が目的と金額を承認するか。誰が品物を選ぶか。誰が受取人情報を見るか。誰が資金を出すか。誰が失敗を直すか。何をもって完了とするか。答えがなければ、選んだのは購入経路であり、継続できる運営方式ではありません。
似て見える施策を分けます。勤続表彰は対象者、日付、予算帯が分かります。営業担当者の緊急な顧客ギフトは件数が読めず、期限が短くなります。地域拠点は文化と国内供給を重視します。世界同時の発売施策はブランド版、通関、集約報告をそろえる必要があります。一方式ですべてに勝とうとすると、統制か効率のどちらかが崩れます。
好みより先に制約を書きます。必須国、年間件数、金額帯、住所の有無、現物と電子の比率、名入れ、同意方法、会計処理、完了期限、証跡基準、社内人員を記録し、必須、希望、未確認に分けます。未確認事項は担当者と期限を持つ調査項目にし、都合のよい点数へ置き換えません。
適切な運営方式とは、目的の受取人経路を完了させ、予測できる失敗を復旧できる最小の統治された仕組みです。
境界も決定の一部です。低額かつ一国内で承認済み事業者がいる場合は地域調達、立替精算はまれな緊急時のみ、需要が読める定型品は自社在庫、複数国と例外は中央基盤という組合せが考えられます。発動条件、担当者、証跡が明確なら、混合方式は妥協ではありません。
同じ証跡で四方式を比べる
次の表は宣伝文句ではなく運営責任を比較します。中央統制が強いことは常に利点ではありません。十人の地域行事に重い中央工程を使えば無駄が増えます。一方、二十か国の施策を共通規則なしで進めれば、後から照合できなくなります。
表一:中央化の程度で並べた四つの企業ギフト運営方式。推奨順位ではありません。
| 運営方式 | 向く条件 | 主な強み | 主な危険 |
|---|---|---|---|
| Giftpack を含む中央基盤 | 複数部門または複数国で、承認、受取人選択、共通証跡が必要 | 方針の統一、集約報告、自動化、市場間の調整 | 設定作業、基盤依存、国と条件の個別確認 |
| 承認済みの地域供給事業者 | 文化差が大きく、中小規模で、有能な地域責任者がいる | 地域との適合、調達の柔軟性、短い国内供給 | 契約と情報処理の分散、共通証跡の不足 |
| 従業員の立替精算 | 少数の緊急例外で、安全に購入と記録ができる | 地域小売をすぐ使え、品ぞろえ設定がほぼ不要 | 方針逸脱、個人情報、体験差、給与と税務の確認 |
| 自社在庫と出荷 | 定型の現物セットで需要と宛先が予測できる | ブランドと在庫の直接統制、反復可能な梱包 | 資金拘束、保管、旧版在庫、人員、返品作業 |
採点の前に必須条件を当てます。必須国を扱えない、期限に間に合わない、必要な情報制限ができない、会計証跡を出せない方式は、低得点の候補ではなく失格です。残った方式について総費用、受取体験、社内工数、復旧、切替難度を比べ、重みは事業者を見る前に決めます。
中央基盤の行には Giftpack を同じ証拠基準で含めています。公式サイトは、ブランド店舗、特注品、報奨、自動化、世界的な履行を一つの基盤で扱うと説明しています。購入側は対象国、品ぞろえ、サービス水準、連携、価格、情報条件を自社施策について確認し、未確認の広さに点を与えないことが重要です。
中央基盤は商品ではなく調整を買う
中央基盤が強いのは、調整そのものが問題になっている場合です。共通申請、承認、予算、受取人への案内、品ぞろえ分割、履行状況、例外記録を一つの経路に置き、人事、営業、財務、調達、情報保護、地域運営、支援窓口の口頭引継ぎを減らします。
ただし、基盤は方針を自動で作りません。企業は役割、許可目的、金額帯、制限対象、資金、必要情報、保存期間、品ぞろえ、国境界、例外経路を決めます。贈り物が適切か、損金になるか、所得に当たるか、法令に沿うかは基盤が決める事項ではありません。責任者が規則を承認し、基盤が実行します。
中央化には依存も伴います。設定が曖昧なら誤った方針が速く広がります。停止時には休止手順が必要です。ある国に適切な選択肢がなければ、承認済みの代替を使い、地域の非公式対応に流しません。契約では稼働条件、委託先、情報の書出しと削除、証跡の可搬性、返金、未受領価値、終了支援を確認します。
受入証跡には、承認済み手順、役割表、国と品ぞろえ表、試験受取人、案内記録、出荷または受領イベント、例外担当、照合出力、他の仕組みで読める書出しを含めます。見栄えのよい実演だけでは足りません。誤住所、辞退、制限対象、欠品、重複、取消を試験します。
複数国、反復施策、複数の依頼部門、受取人選択、中央方針、監査要件が重なるほど適合性は高まります。年二十件で信頼できる一社がいる小規模拠点には、同じ重さの基盤が不要な場合があります。
地域供給事業者は文脈と統制を両立させる
地域の供給事業者は、文化、国内供給、現地対応が世界共通化より重要な場合に向きます。地域担当者は贈答慣習、言語、季節納期、配送事情、供給者を本社より理解し、不要な国際配送も避けられます。
失敗は管理されない分散です。拠点ごとに私的な表へ住所を保存し、異なる同意文を使い、異なる金額を承認し、情報を残し続け、施策に結び付かない領収書だけを提出することがあります。本社は支出を見ても、誰に届き、何が未解決か分かりません。
統治は軽くても具体的にします。承認済み事業者、金額帯、禁止品と対象者、最小情報項目、保存規則、図案管理、発注条件、証跡様式、上申窓口を公開します。各施策には責任者、目的、対象根拠、予算番号、配送期間、終了日を付けます。
地域証跡は簡潔で構いません。施策識別、承認者、事業者、注文総額、品目、人数、情報利用根拠、発送または手渡し、失敗、返金、最終照合を残します。本社は地域の全好みを集める必要はありませんが、統制項目は比較できなければなりません。
一国内で範囲が明確、地域責任者が強く、個人単位の国際調整が少ない施策に適します。世界共通の受取体験、即時の国別状況、統一された情報保護、早い集約報告が必要なら、地域方式だけでは弱くなります。
立替精算は例外であり、見えない基盤ではない
立替精算は、従業員が店を選び、支払い、贈り物を渡し、精算するため速く見えます。在庫も事業者導入も不要です。少数の地域緊急時には柔軟性があります。
しかし作業は消えず、方針審査、従業員の資金負担、領収書確認、住所処理、結果追跡へ移ります。企業は到着を知らず、従業員が未承認の店へ住所を渡し、返品が個人残高になる可能性があります。ブランドと受取体験も購入者ごとに変わります。
米国では、精算方法と税務・雇用判断を分けます。米国税務当局の旅費、贈答、車両費に関する公式資料は、費用の立証と特定の精算制度を説明しますが、すべての企業ギフトを自動的に非課税にするものではありません。財務と給与の責任者が適用関係を判断します。
精算を残すなら、業務目的、対象区分、一定額以上の事前承認、禁止品、安全な住所処理、領収書、交付証明、返品時の扱い、申請期限を定めます。従業員の個人買物口座へ受取人一覧を保存させません。どの条件で承認済み事業者または中央基盤へ切り替えるかも示します。
承認済み経費だけでは完了証拠になりません。目的、承認者、対象区分、交付結果、返金を結びます。結果を確認できないなら「購入費を精算」と記し、「贈り物の交付完了」とは記しません。
自社在庫は物を統制し、固定作業を引き受ける
自社在庫は商品、ブランド、梱包、数量を直接管理できます。入社セット、催事用品、制服、節目品、定番ブランド商品に向きます。需要と仕様が安定すれば、組立費用と品質を予測できます。
同時に企業は小さな出荷事業者になります。予測、発注、検品、保管、棚卸、安全管理、取出し、梱包、表示、発送、調査、返品、破損、旧版廃棄を行います。場所と人員が別部門の予算に隠れていても費用です。
在庫台帳には品目識別、必要な場合の版または一群、利用可能数、予約数、補充点、納期、場所、担当者、処分規則を置きます。ブランド変更には使用停止日を設けます。電池、食品、液体、寸法、通関制限のある品は追加統制が必要です。
総費用には購入、見本、入庫運賃、関税、保管、保険、人員、梱包、配送、失敗、返品、再送、廃棄、仕組みを含めます。単価が低くても、滞留在庫と手作業で高くなります。品物一個の費用ではなく、統制された完了一件の費用を比較します。
需要が安定し、固定作業を支える量があり、出荷責任者が明確な場合に適します。広い受取人選択、変化する宛先、国ごとの制限、読めない需要には不向きです。
判断木で混合方式の境界を決める
採点前に次の順で確認します。
-
**対象範囲:**必須の場所と対象者を合法かつ実務上扱えるか。
-
**受取経路:**必要な現物、電子、体験、公益、混合結果を支えられるか。
-
**統制:**承認、予算、制限対象、情報、証跡を守れるか。
-
**時間:**案内、生産、発送、完了期限を満たせるか。
-
**能力:**企業に人員、仕組み、資金があるか。
-
**復旧:**失敗を発見、担当付け、修正、照合、終了できるか。
-
**終了:**方式変更時に情報、資金、在庫、未解決案件を移せるか。
一方式が一つの必須条件だけを満たさないなら、統治された混合を試します。中央基盤が世界施策を調整し、少数国を承認済み地域事業者が補完する。自社在庫が定型品、基盤が選択型施策を扱う。立替精算は記録された緊急時だけにする。各境界に発動条件、責任者、金額、情報経路、証跡、標準経路への復帰を書きます。
混合方式が単一方式より危険になる場合
担当者が便利さだけで経路を選び、管理外の表に同じ情報を複製し、承認額を避けるため施策を分割し、最終照合の担当がいないなら、混合ではなく無管理の例外です。なぜその経路を使い、誰が終了するか説明できなければ統治とは呼べません。
試行を恒久例外にしません。終了日、件数上限、成功指標、決定者を設けます。地域例外が繰り返されるなら、正式な地域方式にするか中央方式を直します。
費用を単価ではなく統制された完了で測る
四方式は費用の見え方が違います。中央基盤の料金は見えやすい一方、地域調達、従業員工数、倉庫場所、失敗処理は別予算に隠れます。商品単価だけで比べると、帳簿上は安くても運営が最も重い方式を選びかねません。
同じ費用境界を作ります。初期費用には導入、契約、情報整理、手順設定、供給者審査、品ぞろえ、見本、教育を含めます。一件費用には商品、利用料、梱包、運賃、関税、決済、支援を含めます。失敗費用には住所修正、返品、再送、返金、人手、未受領価値、終了費用には書出し、削除、在庫移転、契約終了、未解決案件を含めます。
中央基盤は反復調整と報告を減らしますが導入費があり、地域事業者は基盤料がなくても調達と照合が増えます。立替精算は設定が軽い反面、一件ごとの承認と追跡が増えます。在庫は大量時の単価を下げても現金、場所、人員を使います。これらを時間または金額に換算します。
分母は「統制された完了」に統一します。対象となる案件が承認結果に達し、照合され、担当不明の例外がない状態です。辞退、対象外、連絡不能、取消は別に示します。困難案件を分母から黙って除くと比較は歪みます。
通常、低需要、高需要の三場面を作り、遅延、返品倍増、ブランド変更、二か国停止も試します。完璧な需要でしか安くない方式は勝者にしません。財務が金額、運営が工数と失敗率、調達が外部価格、施策責任者が件数を持ち、仮定に版と再確認日を付けます。
現金の時期も見ます。在庫は数か月前、立替は従業員、中央基盤は前払い、地域事業者は着手金を求める場合があります。支払時期、返金先、未使用残高、為替、信用危険、資金操作権限を並べます。総額が同じでも資金拘束が異なれば、成長企業や季節施策への影響は変わります。
情報と証跡を一つの流れとして設計する
運営方式は情報方式でもあります。住所、電話、氏名、食事、寸法、言語、所属、選択内容は配送以上の事情を示すことがあります。誰が集め、誰が見て、どこへ送り、いつまで保ち、どう訂正し、いつ削除するかを描きます。
中央基盤は受取人が住所を直接入力し、依頼者が住居情報を見る機会を減らせますが、役割権限、委託先、国際移転、書出し、削除を確認します。地域事業者には最小項目と安全な送信方法が必要です。立替精算で私用買物口座へ住所を置かせません。自社在庫は表示ファイル、作業表、返品情報の閲覧期間を制限します。
証跡は画面画像ではなくイベントで設計します。施策、依頼、承認、資金、案内、受取人操作、発送または発行、例外、返金、再送、終了をつなぎ、時刻、状態、担当者、必要な前後関係を持たせます。画面画像は調査補助にはなりますが、照合可能な記録の代わりにはなりません。
最小限の原則で見える範囲を分けます。依頼者は結果を見ても完全住所は不要、支援担当は一案件を扱っても全名簿は不要、供給者は出荷情報を得ても人事メモは不要、財務は金額を見ても私信は不要です。権限を定期確認し、異動と退職で除きます。
削除も受入試験にします。終了後に会計、税務、紛争、法令のため残す情報と削除可能な情報を分け、各仕組み、事業者、書出しファイルの担当と完了証明を決めます。配送が成功しても情報責任が終わらない方式は未完了です。
失敗試験を含む加重試行を行う
試行は美しい贈り物ではなく運営方式を証明します。少なくとも二部門、複数の対象者、一つの通常市場、国際対応が重要なら難しい宛先、承認と復旧を使う事例を選びます。
必須条件と重みを先に決めます。例として受取完了二割、方針統制二割、証跡一割五分、運営工数一割五分、総費用一割五分、復旧一割、切替危険半割とできます。施策に合わせて変更しても、結果を見る前に公開します。
-
承認者が確定前に目的、対象区分、金額、予算を確認できる。
-
必要情報だけを集め、役割別に閲覧を制限する。
-
受取人が選択、辞退、訂正、支援依頼を行える。
-
重複、誤住所、欠品、取消を試す。
-
費用、返金、未受領価値を施策へ照合できる。
-
すべての例外に担当、期限、次の行動、終了証跡がある。
-
施策識別を失わず情報と証跡を書き出せる。
承認、案内、反応、発送、完了、終了までの時間、担当者の接触回数、例外原因を測ります。予定費用と避けられたはずの失敗費用を分けます。受取人と地域担当者にも聞きます。安くても情報不安と手作業を増やす方式は効率的ではありません。
採用条件は、必須条件を通過し、重大な失敗を復旧し、証跡が照合でき、責任者が継続作業を受け入れることです。具体的な問いだけが未解決なら延長し、構造的な欠陥なら不採用にします。
仮想判断一:世界の勤続表彰
**仮想事例:**十二か国の千二百人へ勤続表彰を行います。日付は既知、予算は年数別、住所は中央保存せず、受取人は現物と電子から選びます。
立替精算では本人が自分で買うか、上司が管理外で住所を集めます。自社在庫はブランドを守れても十二か国の出荷と選択が重くなります。地域事業者は適合性が高いものの契約と証跡が増えます。案内による住所収集、国別品ぞろえ、共通状態が必須なので中央基盤が第一候補です。
調達は国と条件、人事は資格と予算、情報保護は案内と保存、財務は資金と税務経路、地域は言語と品ぞろえ、運営は例外を担当します。基盤は判断者ではなく実行層です。
十二か国表、二予算帯、情報項目、権限、案内原型を作ります。四十人、三か国で、辞退、誤住所、欠品、表彰日前の退職を試します。重複価値がなく、資金が正しく、全件に証跡があり、方針どおり削除されれば受け入れます。
一か国だけ選択肢がなければ、同じ施策識別と証跡項目を使う地域事業者を補完経路にします。場当たり的な立替は認めず、対象範囲の改善または定期見直しで補完を終了します。
仮想判断二:地域の顧客催事
**仮想事例:**八地域が四半期ごとに二十人から五十人の顧客催事を行います。地域担当者は文化を理解し、日程変更が多く、定型在庫は少量です。本社は支出と完了を確認したいものの、世界共通の品ぞろえは不要です。
中央基盤は可能でも設定が問題より大きくなるかもしれません。在庫は滞留と納期を生み、立替は承認と結果が不統一です。承認済み地域事業者を主方式とし、本社は証跡様式を共通化し、地域横断施策だけ中央基盤を使います。
調達は各地域二社と競争確認額、広報はブランド、地域責任者は金額内の選品、情報保護は必要項目、財務は施策番号を担当します。事業者は注文、発送、失敗、返金、終了を返します。
異なる納期の二催事を試し、一つは発注後の日程変更、もう一つは欠品と辞退を入れます。正しい承認、私的名簿なし、代替の記録、返金の照合、十営業日以内の終了を受入条件にします。
例外が増える、または本社が証跡を集約できなくなれば中央基盤を再評価します。きっかけは一社への不満ではなく、測定された作業量です。
選定後も統治し、終了に備える
選定は統治の始まりです。一枚の運営憲章に、範囲、除外、担当者、金額帯、承認経路、情報項目、証跡、例外、見直し日を書きます。従業員が毎回、財務と調達へ解釈を求めなくても判断できる経路を示します。
開始時は毎月、安定後は四半期ごとに、対象、依頼、反応、統制完了、未解決例外、担当者接触、総費用、返金、廃棄、情報事故、在庫年齢、経路逸脱を見ます。反復例外は支援作業ではなく設計信号です。
基盤と事業者の主張は更新前に再確認し、地域名簿には期限を付け、立替方針は給与と税務が見直し、在庫は棚卸と版管理を行い、混合方式は分割申請と経路選びを監視します。
終了資料には契約、情報経路、資金残高、在庫所有、未解決案件、書出し形式、保存計画、引継ぎ責任を含めます。施策を始められても終わらせ、移せない方式には回復力がありません。
完了を証明できる方式を選ぶ
中央基盤、地域供給事業者、立替精算、自社在庫は、交換可能な購入方法ではありません。権限、作業、現金、情報、危険を異なる形で配分します。必須条件、加重証拠、失敗試験の順で選び、不採用理由と再検討条件を残してください。
複数国または複数部門で、案内、受取人選択、現物と電子の履行、承認、例外証跡をつなぐ必要がある場合、Giftpack は中央実行層、または統治された混合方式の調整部分になれます。調達、財務、情報保護、給与、税務、通関、雇用、法務の判断を置き換えるものではなく、それぞれの責任者が規則を定め、責任を持ち続けます。