
アイルランドの法人ギフトは、金額だけで適否を判定できません。従業員への非現金給付、顧客への謝礼、公的機関の担当者への申し出、欧州連合域外から届く荷物では、給与、税務、倫理、個人情報、通関の責任者が異なります。安全な運用は、商品を選ぶ前に受取人と目的を分類し、判断権限を持つ担当者の記録がそろってから履行へ進みます。
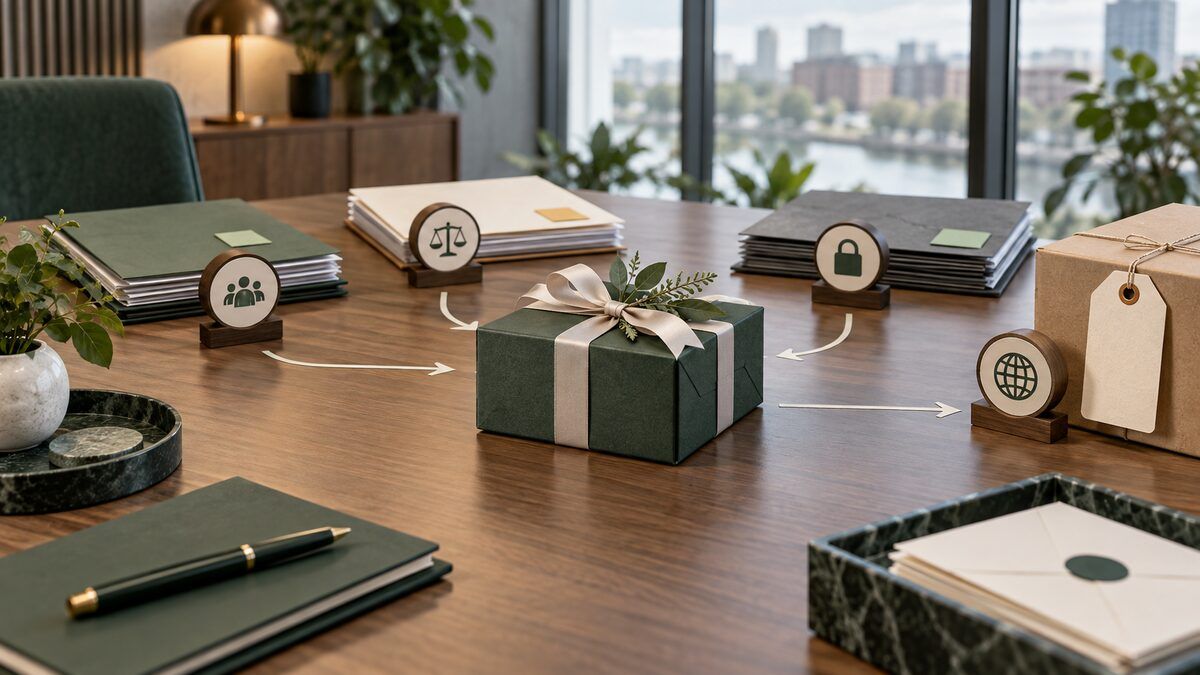
図説:一件の法人ギフトを、給与、倫理、個人情報、通関の各責任者が履行前に個別判断する。
受取人と目的で最初の経路を決める
最初の統制は税額計算ではなく分類です。申請時に、受取人が従業員、雇用関係が未確認の就労者、顧客、見込顧客、仕入先、公職者、私人間の受贈者のどれかを記録します。支払法人、業務目的、予定価値、発送地、到着地、現金化の可否、契約や報酬として約束されているかも必要です。同じ商品を一斉に送る企画でも、受取人ごとに別の法的・会計的案件になります。世界共通の法人ギフト遵守ハブで統制全体を確認し、ギフトと接遇の社内規程ひな型で承認済みのアイルランド判断を社内規程へ落とします。同言語の公開版を確認できなかったため、検証済みの英語公式頁へリンクしています。
従業員案件では給与担当が課税と報告を判断します。財務は予算、価値証拠、付加価値税を担当します。法務または倫理担当は公的部門、調達、影響力の危険を確認し、個人情報担当は処理根拠、通知、委託、保存、域外移転を確認します。通関担当または通関業者は品目、原産地、評価、輸入申告を所有します。運営担当は連携できますが、表計算の色や自動判定で専門判断を代替してはいけません。
表:受取人別の審査経路と停止条件。
| 受取人または経路 | 主な審査 | 発送前の最低証拠 | 停止条件 |
|---|---|---|---|
| 従業員 | 給与と税務 | 雇用記録、日付、価値、年間回数、現金化不可の確認 | 年間累計不明、報酬代替、報告不能 |
| 顧客または見込顧客 | 財務、倫理、関係責任者 | 目的、相手方規程、承認、請求書、税務判断 | 進行中の調達、隠れた受益者、承認不足 |
| 公職者 | 法務または倫理 | 役職、機関規程、書面許可、価値、時期、目的 | 明示許可なし、または公務への影響のおそれ |
| 輸入荷物 | 通関と物流 | 品名、価値、原産地、輸入者、税負担、運送記録 | 私人ギフトとの虚偽表示、輸入者不明、規制品 |
「感謝」や「表彰」という名称だけでは結論は変わりません。案件は、事実、当事者、目的、時期、資金、公式規則で分けます。指定責任者が決定と条件を記録するまで次の状態へ進ませず、拒否や取消しも統制が働いた証拠として保存します。
少額給付免税を給与統制として扱う
アイルランド歳入庁の少額給付免税案内は、二〇二六年九月二十日の確認時点で、二〇二五年一月一日以後、雇用主が一暦年に従業員へ提供できる非現金給付を最大五回、合計千五百ユーロ以下と説明しています。一回だけなら千五百ユーロまで対象になり得ます。一回の価値が千五百ユーロを超えると、その給付の全価値が課税対象です。五回を超えた場合は最初の五回のみが対象になり得て、未使用枠は翌年へ繰り越せません。
現金は対象外で、全部または一部を現金に換えられる券も対象になりません。券面額が原則として給付価値です。購入時の少額手数料や郵送料については公式案内の限定的説明を確認し、一般的な除外規則へ広げないことが重要です。歳入庁は給付日と価値の報告も求めているため、発送処理と給与証拠を分断できません。
法定雇用主と安定した従業員番号をキーに、暦年台帳を作ります。電子メールアドレスや企画の行番号は、異動、改姓、重複で変わるため主キーにしません。予約前に当年の回数と累計価値を読み、品目、券面または合理的な市場価値、予定提供日、換金可否、支払法人、通常報酬や契約権利の代替ではないかを記録します。計算はシステムが行えても、免税結論は給与担当が出します。
「最初の五回で合計千五百ユーロ以下」だけを無人の自動免税規則にしてはいけません。雇用関係、給与犠牲、契約上の権利、別部門が既に提供した給付、買収後の欠落記録、失敗時の訂正は機械だけで確定できません。法定雇用主が変わった、前回の記録が未連携、返金中で状態が曖昧といった場合は、残額をゼロから推測せず照合します。
画面に表示する残額は「計画上の残額」と明記し、「免税可能額」と断定しません。最終同期時刻、未照合件数、給与判断の状態も示します。承認後に価格、券面、提供日、商品が変わった場合は再計算し、元の承認を使い回さず給与審査へ戻します。
最初の五回を判断するには順序が重要なので、変更不能な事象時刻と訂正履歴を持たせます。後の給付を遡って記録したり、発送失敗を理由に元の記録を削除したりしてはいけません。実際に給付が成立したか、取消し・訂正・報告をどう扱うかは給与担当が決め、運営は障害証拠を保持します。
仮想事例一:従業員表彰
従業員オイフェは二〇二六年に既に三回、合計九百ユーロの適格な非現金給付を受けています。上司が現金化できない四百ユーロの券を提案しました。台帳は第四回、予定累計千三百ユーロと計算し、給与担当へ証拠を送ります。給与担当は通常給与への追加であり、契約上の報酬代替ではなく、価値と報告方法が妥当だと確認します。その後に限り給付し、実際の日付、価値、報告受領、履行受領を結びます。
別部門の二回分が未連携だったなら、提案は第六回かもしれません。案件を隔離し、不足事象を照合して給与判断を待ちます。券を分割する、企画名を変える、別の運用口座を使うといった回避は認めません。合格証拠は照合済み台帳、給与決定、報告参照、履行結果、訂正履歴です。
顧客ギフトを従業員免税から切り離す
少額給付免税は雇用に関する規則で、顧客、仕入先、見込顧客への一般的な安全港ではありません。顧客案件では具体的な業務目的、相手組織、関係責任者、価値、時期、資金源、相手方の受領規程を記録します。入札、調達判断、検査、請求、許認可、助成、契約更新が進行中かも確認します。低額でも、時期や秘密性、個人利益によって不適切になり得ます。
財務担当は実際の商品、取引、仕入税額控除の履歴に基づき、アイルランド歳入庁の付加価値税案内を使って VAT と会計の結論を記録します。小売価格だけで一律の答えを出しません。仕入税額を控除したか、みなし供給や調整が生じるか、広告物または商品見本か、請求書証拠が十分かは事実と現行法で変わります。運用システムは事実を集めますが、税務判断を発明しません。
関係責任者は「なぜこの人に、なぜ今か」を具体的に答えます。「関係構築」だけでは監査できません。終了済み催事の講演謝礼、顧客対応責任者が承認した補償、条件をそろえた参加記念品など、出来事と目的を結びます。私費購入後の精算で手続きを回避すること、現金・換金可能手段・個人口座送金、未開示の受益者への配送は禁止します。
承認段階は価格だけでなく危険度で決めます。完了済みの民間催事で低額品を送る場合は、上司と規程確認で足りることがあります。一方、公的機関、医療判断、調達、監査、規制許可に関係する場合は、価格にかかわらず法務または倫理へ送ります。相手方が受領を禁止する場合、慈善寄付などの代替も、相手方規程と法務審査を通してから実行します。
仮想事例二:顧客催事
あるソフトウェア会社が、アイルランドの民間企業に所属する講演者四十人へ、同じ地元食品の詰合せを送ろうとしています。催事責任者は名簿、目的、単価、請求書、時期を提出します。倫理担当は進行中の調達がないことを確認し、各講演者に所属先が受領を許可するか確認するよう求めます。財務は実物と請求書に基づく VAT 結論を残し、個人情報担当は本人入力の住所収集を承認します。全条件がそろった人だけを発送対象にします。
一人が政府機関に勤務し、書面許可がありません。その一件を分離し、他の三十九件が合格したことから許可を推定しません。法務の明示承認が得られなければ取消します。証拠には催事目的、相手方規程確認、各承認、財務決定、住所通知、発送履歴、取消理由を含めます。
公職者と影響力の危険に独立した審査を置く
公式な法令の出発点は二〇一八年刑事司法腐敗犯罪法です。ただし反腐敗判断を一つの価格上限に置き換えてはいけません。目的、利益、関係、時期、透明性、相手機関の規程を総合する必要があります。公式の法令全文は二〇二六年九月二十日に確認済みですが、一般的な安全額は定めていません。そのため本文は金額を推定せず、法律意見を代替しません。
選挙で選ばれた者、公務員、規制担当者、国有機関の職員、公的調達参加者、公的主体の代理人には高危険経路を使います。申請者は役職と機関、業務接点、保留中の公務判断、品目と価値、支払者、参加者、相手機関での登録有無を記載します。法務または倫理担当の肯定的な書面決定が必要です。沈黙、会議招待の受諾、受取人の「多分問題ない」という発言は許可ではありません。
審査中は発送しないのが既定です。一つのギフトを小口に分ける、催事業者を経由する、接遇を教育と呼び替える、家族へ送るといった回避を認めません。辞退や取消しも監査記録に残します。機関の規程がより厳しければ、より厳しい条件を採用します。
民間にも影響力の危険があります。購買担当、監査人、医療専門職、仲介者、仕入先選定者には、職業規範、契約、社内規程が適用され得ます。政府だけを倫理審査の対象とせず、保留中の判断と利益相反を確認します。
住所と嗜好を個人情報保護設計へ組み込む
アイルランドデータ保護委員会の組織向け案内と GDPR は、明確な目的、適法根拠、透明性、データ最小化、安全性、保存制限、説明責任を求めます。自宅住所は単なる配送欄ではなく、居住場所を示す個人情報です。食事、身体的配慮、文化的嗜好は、履行に必要な範囲を超える事情を推測させることがあります。履行事業者が収集しても、雇用主や発送者の設計責任は消えません。
受取人が管理する受領手続きを優先します。確認済みの業務連絡先に招待を送り、本人が履行事業者へ住所と必要な嗜好を直接入力します。運営へ戻す情報は、内部参照、資格、招待状態、市場、期限、履行状態に絞ります。完全な住所、電話、商品選択、詳細な運送履歴を企画表へ複製する必要は通常ありません。
開始前に、管理者と処理者の役割、目的、適法根拠、項目、受領者、再委託先、保管場所、必要な移転措置、保存期間、削除、アクセス、事故連絡、権利請求を文書化します。収集前に通知し、配送に必要な処理と販売促進の同意を束ねません。追加の個別化に別データを使うなら、拒否しても基本履行できる真の選択を用意します。
役割ごとに閲覧範囲を減らします。催事担当は招待の受諾状態だけ、財務は価値と税務分類だけ、支援担当は期限付きでマスクされた案件表示だけで足りることがあります。書出し権限、共有リンク、ダウンロード表、支援記録にも主システムと同じ最小化を適用します。
保存期間は出来事から起算します。配送、争い、返品、法定証拠の必要が解消したら住所を消し、より小さい会計・承認記録には別の期間を設定します。削除は処理者と一時書出しにも到達させ、完了証拠を残します。「監査のため全部を永久保存」は保存方針ではありません。
個人情報の例外確認
-
秘書が役員の住所を入力する場合、権限を確認し、本人へ適切に通知する。
-
食事の希望が健康や信条を示し得る場合、履行に必要な最小項目だけを集め、個人情報審査を受ける。
-
欧州経済領域外で住所確認や支援を行う場合、移転根拠と保護措置を記録する。
-
発送前に受取人が辞退した場合、任意処理を止め、保持が必要な最小記録を判断する。
-
表計算への書出しが避けられない場合、アクセス期限、暗号化、責任者、利用後の検証付き削除を設定する。
商用荷物を私人間のギフトと申告しない
アイルランド歳入庁の域外ギフト通関案内は二〇二六年五月二十八日公表、同年九月二十日確認です。そこに記載された免税は、欧州連合外の私人から域内の私人へ送られ、偶発的で、個人または家族利用のため、正しく申告され、商業要素がなく、価値条件を満たす荷物に関するものです。その限定的経路の内在価値上限は四十五ユーロで、超過時の VAT と関税にも別の扱いがあります。
会社負担の法人ギフトは、受取人が支払わなくても私人ギフトにはなりません。販売者や運送者へ「ギフト」と虚偽表示するよう依頼せず、正しい商用輸入手続を使います。発送前に輸入者、具体的品名、分類、原産地、取引価値または関税評価額、運賃・保険、引渡条件、規制品確認、VAT・関税負担者、通関指示を確定します。
仕向地別の商品一覧を用い、承認者が選択前に着地費用と輸入危険を理解できるようにします。可能なら欧州連合内の在庫、または完全な商業書類を出せる供給者を使います。域内履行は国境の不確実性を下げますが、給与、VAT、倫理、個人情報の判断まで解決しません。
酒類、たばこ、香水、食品、植物、電池、化粧品などは専門経路へ送ります。私人ギフト頁の除外や数量を企業発送へ流用せず、現在の商用規則と運送者の受託条件を確認します。分類、評価、輸入責任が不明なら注文を止め、通関業者または所管担当の意見を得ます。
到着後は商業送り状、申告参照、運送事象、賦課、納税、例外結果を保存します。「ラベル作成」は輸出証拠ではなく、「配達済み」も申告の正しさを証明しません。承認価値と賦課価値を照合し、説明できない差を調査します。
一つの案件に一つの証拠束を作る
説明可能な運用は、業務申請、承認、給与・税務判断、個人情報通知、履行事象、財務結果をつなぎます。ただし全個人情報を一枚の表へ複製しません。安定した案件番号を作り、各事実を所有する正式システムへの参照を持たせます。証拠束は、判断時に何が分かっていたか、誰が決めたか、どの規程版を使ったか、実際に何が起きたかを示します。
表:統制段階ごとの最低証拠。
| 段階 | 必要記録 | 責任者 | 受入試験 |
|---|---|---|---|
| 申請 | 受取人分類、目的、法人、市場、予定価値、申請者 | 企画運営 | 経路項目が完備し、重複確認済み |
| 判断 | 給与、財務、倫理、個人情報、通関の結論と規程版 | 指名された統制責任者 | 肯定判断、時刻、行為者、条件が記録済み |
| 提供 | 重複不能な事象キー、実価値、日付、受領、状態履歴 | 履行責任者 | 一承認案件から一履行事象だけが生成 |
| 報告 | 給与・税務参照、付加価値税・通関記録、訂正 | 給与または財務 | 実事象と価値に一致 |
| 終了 | 配達、取消し、返品、返金、削除、未解決例外 | 運営と個人情報担当 | 金銭とデータの状態を照合し署名 |
証拠束は四層に分けられます。第一層は敏感情報を開かず判断を理解できる要約、第二層は給与報告番号、請求書、法務案件、通関参照など正式記録、第三層は招待、受諾、発送、配達、取消し、返金の履行履歴、第四層は住所の収集、閲覧、削除を示すデータ履歴です。層ごとに権限と保存期間を変え、共有メールへ全資料を送らないようにします。
受取人、価値、市場の変更は新しい版として記録し、影響する責任者が再承認の要否を決めます。元の値、変更者、時刻、理由、影響した判断を保存します。原記録を上書きすると、当時なぜ許可したか説明できません。配送だけの訂正に見えても、給与・税務への影響がないことを担当者が確認します。
報告は例外を先に示します。給与待ち、公的部門の許可待ち、住所入力期限超過、輸入者証拠不足、配達済みで未報告、返金と予算が不一致、保存期限を超えた個人情報を一覧にします。総発送数より、最も古い未解決案件の方が危険を早く示すことがあります。
発送前の統制手順を固定する
手続は安全側に失敗させます。先に送り、後で承認を集める設計にしません。各状態遷移に一人の責任者、必要証拠、期限、差戻し経路を設定します。
-
受取人と関係を分類し、支払法人と到着地を確認する。
-
具体的な目的、出来事、価値根拠、進行中の調達や判断を記録する。
-
従業員は年次台帳を照合し、給与担当の書面による税務・報告判断を得る。
-
顧客は相手方規程、倫理承認、財務の VAT・会計判断を得る。
-
公職者または高危険職は、提案前に法務・倫理の明示許可を得る。
-
個人情報通知、項目、委託、移転、アクセス、保存を承認する。
-
輸入は商用申告、輸入者、分類、原産地、価値、規制、納税者を確認する。
-
すべての承認が存在し有効なときだけ、重複防止事象キーを予約する。
-
承認済みの本人入力手続で住所と必要な嗜好を集める。
-
発送直前に価値、受取人、市場、規程版、承認期限を再確認する。
-
配達、従業員報告、税務・通関、返金、予算、削除を照合する。
事象キーは一回の認可済み提供を表し、ボタン操作を表しません。時間切れは結果不明です。同じキーで履行状態を調べ、明確な失敗が確認できるまで二件目を作りません。価値、受取人、市場、商品が変われば承認が失効する場合があるため、旧キーを流用せず新しい版を審査します。
新規発送だけを止め、証拠を消さない停止機能を用意します。誰が停止できるか、受諾済み招待をどう扱うか、期限商品をどうするか、誰が再開を許可するかを決め、開始前に実際のキューで試験します。手順書に書かれていても処理を止められない機能は統制になりません。
開始前に失敗と復旧を試験する
合成または正式に許可された記録で小規模試験を行います。従業員の第六回、年間合計超過、換金可能券、雇用記録不足、未許可の公職者、受取人重複、別人の住所入力、輸入者のない域外荷物、運送応答の時間切れ、部分返金、削除請求を試します。各案件が想定した関門で止まり、解決権限を持つ一人を示すことが合格条件です。
従業員経路は台帳、給与、必要な歳入庁報告を照合します。顧客経路は承認名簿、請求書、実発送を照合します。輸入は注文価値、商業送り状、申告、賦課、支払を比較します。個人情報は招待から削除まで追跡し、書出しコピーと処理者保有データも期間どおり消えるか確認します。
受入証拠を試験前に定義します。画面写真だけでは時刻、行為者、基礎状態が欠けます。事象記録、承認、報告参照、ハッシュ、運送受領、訂正履歴、削除確認を優先します。入力、期待結果、観測結果、責任者、欠陥、修正、再試験、署名を一組で残します。
「結果不明」の復旧を重点的に試します。履行呼出しが時間切れになったら、原事象キーで照会し、作成済みなら応答を補記し、明確に失敗した場合だけ方針に従って再試行します。なお不明なら指名担当へ上げます。返金も、提供前取消し、提供後返品、部分履行に分け、給与、請求書、予算、保存への影響を個別に決めます。
開始判定では成功例だけを見ません。未承認案件を回避できない、権限のない者が住所を見られない、重複が止まる、規程版変更で再審査になる、停止機能が実キューを止める、削除が処理者まで届くことを再現可能な証拠で示します。一つでも不明なら全社展開せず小規模運用を続けます。
公式変更と情報不足を継続管理する
本文の重要な公式主張の最終確認日は二〇二六年九月二十日です。歳入庁案内、報告手続、VAT 解釈、通関規則、運送制限、相手方規程、個人情報案内は変わります。各規則に情報源責任者と次回確認日を付けます。歳入庁の新しい公報、新しい給付種類、法定雇用主変更、新地域、処理者の保管場所変更があれば前倒しで再確認します。
数値を出典なしの設定値にしません。情報源、施行日、取得日、規則版、承認者、影響する手続を一緒に保存します。変更時には旧版に依存する未履行招待と注文を抽出し、継続、再承認、取消しを決めます。
情報不足台帳を持ちます。公式法令全文は確認済みですが、その法的判断基準は公職者向けギフトの一般的な安全額を定めていないため、本文は金額を推定しません。一般 VAT 頁から全法人ギフト共通の結論も導けないため、財務審査を残します。こうした限界は適任者の判断を求める根拠です。
完全承認後に発送した割合、未照合の従業員事象、報告遅延、重複停止、公的部門の拒否、通関例外、保存期限超過、事故終了時間を監視します。発送数や受取率だけでは遵守を証明できません。
定期点検では集計画面だけでなく原証拠を抽出します。成功、取消し、拒否、返金、越境案件を含め、要約から正式記録へ到達できるか確認します。リンク切れ、責任者退職、規程版の復元不能が見つかれば、その規則に依存する新規案件を止め、引継ぎ責任者が修復と再検証を完了するまで再開しません。
最終判断を説明可能で実行可能にする
準備が整ったアイルランド法人ギフト運用は、受取人、目的、各税務・法務判断者、適用した公式情報と規程版、使用した個人情報、輸入申告、終了証拠を説明できます。商品一覧と予算だけでは足りません。
受取人分類から始め、少額給付免税は給与担当に委ね、顧客の VAT と倫理を分け、公的部門には肯定許可を求め、本人管理の最小化手続で住所を集め、会社荷物を商用輸入として扱います。報告、照合、訂正、削除を開始前に組み込みます。
Giftpackは、それらの判断後に実行層として、承認済み選択肢の提示、受取人自身による配送情報入力、照合可能な履行事象の返却を支援できます。雇用主の給与・税務判断、法務・倫理審査、個人情報統制、通関分類、発送可否を代替するものではありません。