
海外営業インセンティブの実務:SPIFF報奨を自動化する設計
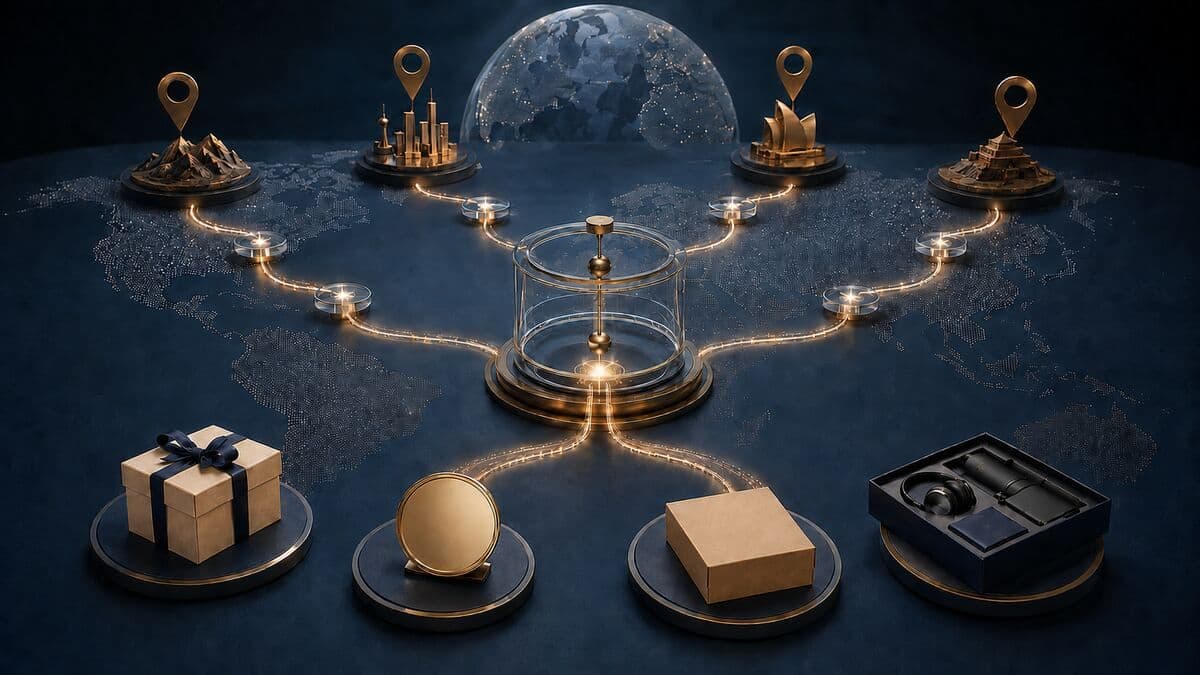
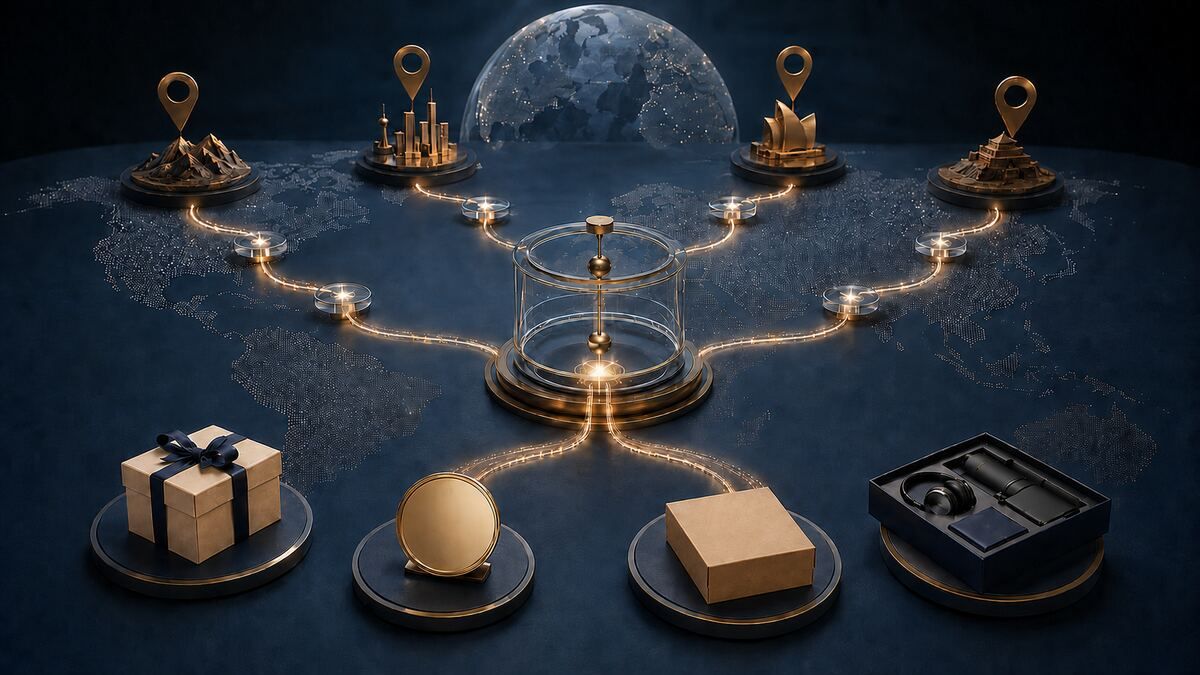
営業インセンティブのフルフィルメントは、受賞者リストを配送ツールへ渡す作業ではありません。検証済みの営業イベントを、ルール版、承認、税務・給与ルート、資金、受取人選択、配送、修正まで追跡できる一つの報奨イベントへ変換する仕組みです。
本稿はレベニューオペレーション、営業運用、営業報酬、財務、税務、法務、地域責任者のための運用ガイドです。社員と明示的に承認された業務委託者を対象とし、個別の雇用・税務判断を代行するものではありません。
結論:獲得判定と報奨の実行を二つの記録に分ける
第一の記録は「誰が、どのルール版で、どのCRMまたはコミッションイベントを根拠に、いくらの報奨を獲得し、誰が承認し、まだ取消可能か」を証明します。第二の記録は「何を選べたか、いつ案内し、何が選ばれ、いつ資金化・配送され、何が失敗し、どう修正したか」を示します。
CRMを配送台帳にせず、ギフトプラットフォームに目標達成率を再計算させません。ソースシステムが検証可能なイベントを出し、ルールサービスが資格を確認し、給与・税務・買掛金担当が処理コードを付け、報奨プラットフォームが承認済み経路を実行し、結果と調整を戻します。
SPIFFの範囲を定め、歩合やチャネル施策と混同しない
SPIFFは通常、重点商品の販売、適格商談の創出、追加販売率の改善、認定取得、ステージ進行、期間内成約など、限定期間の行動・成果を促す施策です。現金、ポイント、商品、体験、用途限定券、受取人選択などを用いられます。
ただし通常歩合、賞与、人事表彰、代理店リベート、顧客向け販促と同じではありません。一部の基盤を共有しても、責任、証憑、会計・税務経路は異なります。
開始前に一枚のプログラム憲章を作ります。目的と基準、対象者と除外、権威あるイベント、開始・締切・ロック・履行日、ルール版、上限、同点処理、報奨形態、国別制限、例外・異議、取消、予算、給与、税務、個人情報、成果指標を明記します。
本稿は社内営業と承認済み業務委託者に限定します。パートナー階層、案件登録、リベート、申請はチャネルインセンティブとして別管理します。
イベントから報奨までを状態機械として設計する
表計算から一括送信するのではなく、次の状態を持つワークフローにします。
Observed → Eligible → Verified → Approved → Tax routed → Funded → Invited → Selected → Fulfilled → Reconciled
さらにDuplicate、Disputed、Expired、Cancelled、Delivery failed、Reversedを用意します。各変更には時刻、実行者またはシステム、理由、相関 IDが必要です。
Salesforce変更データキャプチャはレコードの作成、更新、削除、復元イベントを公開し、再処理 IDで中断後の再開を支援します。HubSpotの2026年webhook文書もCRMオブジェクトや指定項目変更の購読を扱います。しかし、変更通知は発行のきっかけであり、報奨の証明ではありません。
トリガーとフルフィルメントの間で、期間、参加資格、ルール版、重複、除外、承認、可逆性を検証します。通過後にのみ冪等性キー付き報奨権利を作成します。
最小のソースイベント・データ契約を作る
報奨システムにCRM全体を複製する必要はありません。実行と監査に必要なデータだけを共通契約にします。
| 領域 | 必須データ |
| 本人 | 報奨イベント ID、社員・委託者キー、雇用・契約法人 |
| ソース | CRMオブジェクト ID、イベント種別・時刻、発生元システム・版 |
| ルール | プログラム ID、ルール版、資格結果、価額、通貨、上限位置 |
| 承認 | 承認者、時刻、例外コード、証憑参照 |
| 処理 | 受取人種類、国、給与・源泉・買掛コード、配送制限 |
| 履行 | 招待、選択、資金、配送、失敗、取消、再送 |
| 照合 | 発生額、履行額、返戻額、調整 ID、完了状態 |
メールアドレスを一意キーにしません。異動、別名、会社ドメイン、雇用区分は変わります。内部参加者キーと連絡先を分け、配送・報告に必要な個人情報だけを保存します。
ルールと発生元処理データを版管理すれば、後から承認時点の事実を再現できます。
重複防止と取消を最初から組み込む
重複はwebhook 再試行、CSV再取込、商談再再開、担当者変更、複数管理者の同時処理で起こります。プログラム、ルール版、発生元イベント、参加者、獲得期間から決定的な冪等性キーを作ります。
同じキーが来たら既存報奨権利を返し、新規発行しません。価額や受取人の正当な修正は関連調整として追加し、原取引を上書きしません。
招待前は取消、招待後・選択前は公表ルールに基づく失効または交換、選択後・未履行は供給者と地域方針による取消、デジタル送達・出荷後は回収、給与調整、回収しないのいずれかを使います。返品は返戻価額を記録し、予算、残高、給与記録の変更を別に判断します。
回収コストが誤発行額を上回る場合もあるため、重要性と人手審査の基準を開始前に決めます。
有効日付き資格と例外承認を管理する
参加資格はイベント日の役職、担当区域、雇用法人、勤務国、入退社日、休職、取引先の担当、プログラム登録で判断します。現在の名簿を過去に当てはめてはいけません。
共同案件では全額評価、按分、チーム報奨のどれかを定義します。担当区域変更、上司変更、為替、目標調整、データ修正も事前ルールに含めます。
統制は三層です。標準ケースは自動ルール、定義済み例外は指定承認者、金額が大きい・前例となる案件は報酬または財務委員会へ送ります。自由記述だけの管理者上書きは禁止し、例外コード、理由、添付、金額上限を要求します。
地域・管理職別の例外率を追うと、曖昧なルール、低品質なソース、実際の販売動作と合わない設計を発見できます。
給与、デジタル、商品、受取人による選択を使い分ける
- 給与現金:給与・賞与として承認され、給与システムが期待時期に処理できる場合。
- デジタル報奨:速い一方、国別利用可否、本人確認、資金、手段制限、税務経路が必要。
- 実物商品:記憶に残りやすいが、在庫、住所、関税、返品、配送失敗が増える。
- 限定受取人による選択:承認済みの価額帯とカタログ内で関連性を高める。
- 体験・旅行:魅力はあるが、可用性、取消、安全配慮義務、税務確認が必要。
- ポイント:評価、期限、交換、会計、課税時点が定義済みの場合に使う。
Giftpackは承認済みカタログ、選択、招待、調達、配送、報告を実行できます。報酬区分、雇用区分、給与課税、源泉徴収、申告の責任は雇用主に残ります。
社員と業務委託者を別のポリシーコードで処理する
社員、役員、代理店販売担当者、独立業務委託者、再販業者職員は、承認、支払手段、証憑、報告が異なる可能性があります。施策上の呼称で区分を変えてはいけません。
米国IRSは就業区分について、一つの名称や要素ではなく関係全体を見て文書化するよう案内しています。米国労働省もFLSA上、独自の経済実態分析を用います。報奨プラットフォームは企業が承認した参加者区分を受け取り、自ら判定しません。
業務委託者では契約・支払法人、サービス対価性、情報申告、国境を越える制限を確認します。社員では価額とタイミングを承認済みルールで給与システムへ送ります。「ギフトカードにしたから非給与」という扱いはできません。
日本:営業インセンティブを給与・源泉・稟議へ接続する
営業インセンティブ、販売奨励金、報奨、セールスコンテストという名称だけで税務は決まりません。国税庁の給与等に係る経済的利益と、成績優秀者を対象とする海外旅行の事例は、勤務実績に結び付く経済的利益を給与として検討すべき場面を示しています。
社員でない受取人は別の源泉徴収・法定調書分析となることがあります。2026年4月1日現在の国税庁「報酬、料金、契約金及び賞金の支払調書」の提出範囲は、非居住者の一部報告も別に扱っています。具体的な制度は国内の税務・給与担当が承認します。
報奨権利には稟議番号、ルール版、CRM証憑、給与課税または他の承認コード、源泉徴収担当者、経費証憑、修正状態を入れます。日本では自由度の高いグローバルカタログではなく、承認済み限定カタログまたは給与優先が適切な場合があります。
米国:追加賃金と現物給与審査を接続する
2026年IRS Publication 15は賞与、歩合、賞、賞品を含む追加賃金の雇用主処理を説明し、Publication 15-Bは現物給与と非現金評価を扱います。実際のルートは受取人、手段、事実、雇用主方針で決まります。
履行前に米国処理コードを付け、給与システムへ価額を送るか、基準日、評価方法、取消・返品の修正方法を示します。SSNを報奨プラットフォームへ集めず、給与システムキーで連携します。
四半期末・年末の締切も定義します。競争施策最終日の受注確定が後日取消可能なら、受注記録、承認、請求書、入金、保留期間終了のどれを獲得イベントにするかを事前承認します。
台湾:給与賞金、競賽賞金、非従業員を区別する
台湾財政部が2026年4月10日に更新した什麼是薪資所得?は、職務に関連する賞与等を給与所得の説明に含めます。毎月以外に支払うbonus等の源泉説明もあります。
一方、競技・競賽の賞金には別の説明があります。名称が競争施策だから同じ分類とは限らず、社員、委託者、代理店・販売店社員の関係、目的、支払者、事実から台湾の給与システム、税務、財務が承認します。
雇用・支払法人、受取人関係、ルール、CRM証拠、報奨形式、価額、利用可能日、請求書・資金証拠、源泉徴収担当者、報告コードを保存します。
韓国:성과 리워드を근로소득と연말정산へつなぐ
韓国では社員、代理店販売担当者、業務委託者、再販業者職員を分け、영업 인센티브、판매 장려금、포상、상품권、현물、ポイントを地域承認コードへ対応させます。韓国国税庁は現行の年末調整資料と2026 Individual Income Tax and Benefit Guideを提供しています。
公式資料は給与所得者の手続きの出発点であり、すべてのSPIFF手段に対する一律結論ではありません。韓国給与システムまたは税務担当が分類、価額、認識時期、源泉、年末調整を承認します。
給与システムへ送るのは参加者キー、雇用主、理由、価額、通貨、日付、ポリシーコード、調整状態に限定します。商品嗜好、住所、個人メッセージは目的がなければ給与ファイルに含めません。
資金、個人情報、国際配送を統制する
予算承認と履行承認を分けます。報奨権利承認時に引当、受取人選択時に確定、履行時に会計方針に従って実績費用を認識し、未受取、失効、取消、返品、部分履行を照合します。
責任者、雇用法人、支払法人、基盤、供給者、倉庫、配送業者、給与システム提供事業者について、受領データ、目的、保存、所在地、安全責任、事故経路を定義します。
住所は履行、給与システムキーは税務引継ぎに属します。すべてを広い管理者出力に混ぜません。国別提供可否は案内前に確認します。
GiftpackのB2B Event Gift AutomationはCRM起動条件、価額帯、承認、受取人による選択、履行、報告を一つの統制業務フローにする例です。SPIFFではさらに資格、報酬境界、異議、取消が必要です。
報奨対象売上ではなく増分価額を測る
受賞者の売上をすべてSPIFF効果とみなしません。比較可能な販売担当者、担当区域、製品、期間、段階導入などで基準と反実仮想を設けます。先行行動と下流品質を両方追います。
評価表には適格、検証済み、承認済み、履行済み、取消済み、参加・達成分布、発生元から配送までの時間、基準比の単位・営業案件・粗利益・継続率、値引き・前倒し・取消・品質、報奨・基盤・支援・配送・関税・給与システム・管理費用、例外・異議・重複・失敗・修正率、選択・申請・配送・満足度を含めます。
報奨研究財団の2026年営業案件報奨研究は、上昇幅と投資が非線形になり得るため出発基準を明示すべきだとしています。ROIと同時に不確実性、時期ずれ、質低下も報告します。
90日試行で閉ループを検証する
第1–2週は一つの行動、母集団、国、価額帯、資金担当者、成功指標を決め、税務・給与・個人情報・例外経路を承認します。第3–4週はCRMイベント、ルール版、参加者キー、冪等性、承認、状態、調整の契約を作ります。
第5–6週は合成データで標準、重複、異議、遅延、取消、按分評価、配送失敗を試験します。第7–10週は小さな母集団と上限付き予算で実施し、発生元、報奨権利、資金、履行、給与システムを毎週照合します。第11–12週は増分成果、受取人体験、エラー、例外、支援、税務引継ぎ、総コストを評価し、国追加の前に修正します。
Giftpackのenterprise incentive infrastructure概要は承認済み表彰、報奨、物品、グローバル履行を支援します。発生元事実、報酬方針、地域承認は企業側に残ります。
ベンダーには能力と境界を質問する
イベント、参加者、ルール版、冪等性キーを受け取れるか。報奨権利、資金、招待、選択、履行を別状態にできるか。国・ポリシーコード別にカタログ、価額、手段、配送を制限できるか。資金・在庫確定前に承認できるか。原イベントを残して関連調整を作れるか。失敗、取消、再送を戻せるか。
財務が予算、資金、供給者請求書、履行済み価額を照合できるか。給与システムが住所やメッセージを含まない最小データ出力を受け取れるか。地域チームが他地域の機微情報を見ずに運用できるか。支援が配送を解決しても報酬判定を変更できないか。監査ログと検証環境が重複・取消を検証できるかも確認します。
良い基盤は承認済みルールを実行可能にし、例外を可視化します。営業実績、報酬判断、配送の責任を一つに混ぜません。
実績から報奨まで一つの監査可能な経路にする
最も速いSPIFFは、翌日に表計算ファイルを送る施策ではありません。信頼できる結果を早く作り、CRM訂正に耐え、各国へ届け、財務、給与システム、支援がきれいに完了できる施策です。
狭く明確な憲章から始め、発生元イベントとルール版を定義します。永続 ID、承認、地域別処理コード、冪等性、関連調整を必須にします。給与、デジタル、商品、体験、ポイント、受取人による選択は方針経路確定後に選びます。効果は報奨対象売上ではなく増分価額で測ります。
この運用なら、レベニューオペレーションは非公式な報酬、重複発行、追跡不能な海外履行を増やさずにスピードを上げられます。